



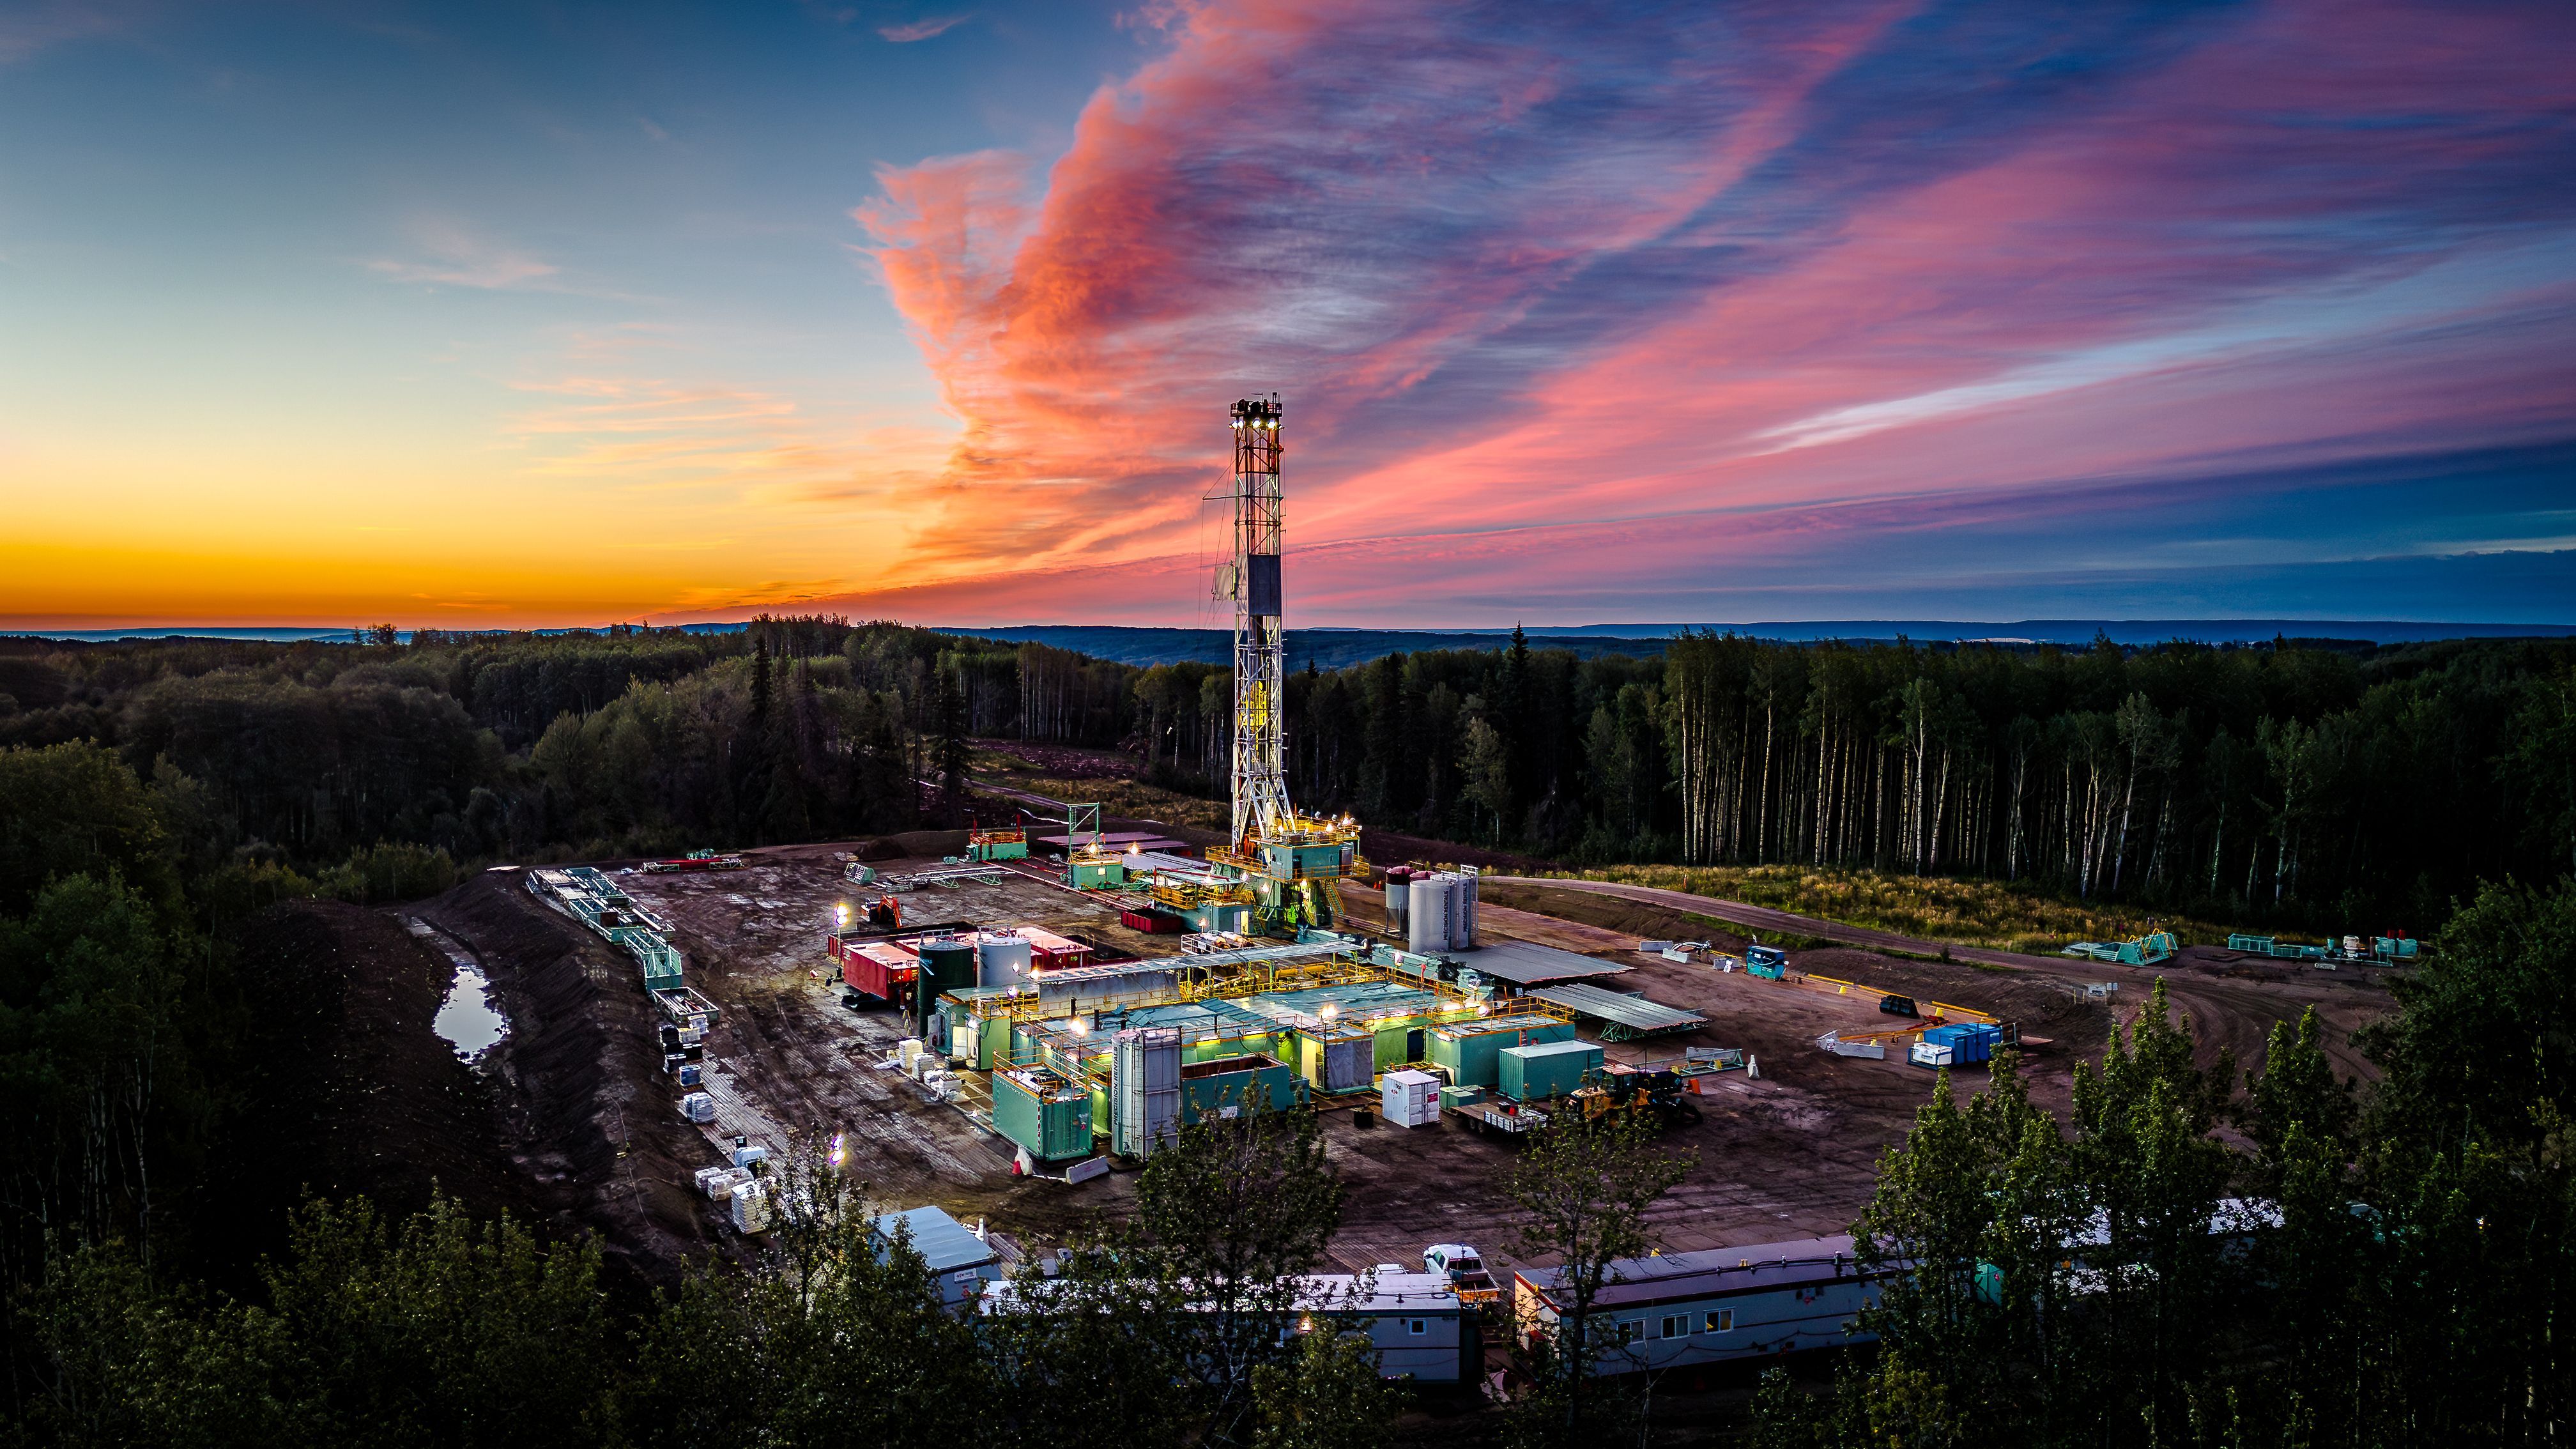
Le Canada produit des quantités records de pétrole et de gaz, pourtant les entreprises qui forent les puits ont traversé une décennie difficile. Environ un tiers seulement des appareils de forage en activité en 2014 sont encore au travail aujourd’hui, et pendant la majeure partie de cette période, leurs propriétaires ont eu du mal à dégager des bénéfices. Plus de demande n’a pas signifié plus de profits. Pour comprendre pourquoi, il est utile de distinguer deux types d’entreprises.
Ian Turnbull, analyste au sein de notre équipe des petites capitalisations canadiennes, a récemment étudié le secteur du forage et a identifié deux forces jouant contre lui.
Premièrement, la technologie a rendu chaque appareil plus productif. Le même appareil fore plus vite qu’avant, et un appareil modernisé plus vite encore. Au lieu de forer uniquement à la verticale, les puits qui s’étendent horizontalement sur cinq kilomètres, combinés à de meilleures techniques de complétion, extraient davantage de pétrole par mètre foré. Moins d’appareils sont nécessaires pour le même rendement.
Deuxièmement, le secteur a construit beaucoup de nouveaux appareils durant le boom de 2010 à 2014, et la durée de vie d’un appareil de forage est de plusieurs décennies. Les capacités de forage ont crû nettement plus vite que la demande lorsque celle-ci était élevée ; la demande a ensuite chuté, et la surcapacité a fait baisser les prix.
En d’autres termes, le forage était devenu un secteur d’abondance, où l’offre devenait moins chère et plus abondante plus vite que la demande ne pouvait l’absorber. Un secteur de rareté, c’est l’inverse : l’offre est difficile à augmenter et tend à devenir plus coûteuse avec le temps. Un marché en croissance peut tirer les deux vers le haut, mais c’est le secteur rare qui tend à conserver ses gains.
Récemment, le marché des appareils de forage s’est resserré. Après des années de mise hors service sans nouvelles constructions, les appareils les plus performants - ceux conçus pour le forage assisté à la vapeur (SAGD) dans les sables bitumineux et les puits horizontaux dans le Montney - pourraient être proches de la pleine capacité cet hiver.
Cependant, les appareils moins efficaces sont nombreux et peuvent reprendre du service si les prix augmentent, ce qui limite ce que les meilleurs appareils peuvent facturer. Les grands nouveaux pipelines et terminaux d’exportation de GNL ne sont pas attendus avant 2030–2035, et jusque-là, ces appareils plus anciens devraient suffire à empêcher le marché de se tendre vraiment.
C’est pourquoi Ian voit une opportunité dans Total Energy Services. Son fondateur n’aurait pas justifié l’achat de nouveaux appareils durant le boom, si bien que la société possède principalement des appareils plus anciens. Elle a également évité de déprécier la valeur de sa flotte, comme l’ont fait de nombreux pairs qui ont procédé à des expansions agressives pendant les bonnes années.
Elle a pu consolider le secteur lorsque des concurrents autrefois agressifs ont connu des difficultés - une allocation du capital à contre-cycle qui a créé de la valeur pour ses actionnaires. À l’avenir, toute augmentation de la demande suffisante pour remettre ces appareils plus anciens au travail représente un potentiel de hausse pour Total.
Les entreprises du côté de la rareté se trouvent dans une situation très différente. À mesure que les puits de pétrole vieillissent, ils tendent à produire davantage de gaz naturel, lequel doit être comprimé avant de pouvoir être acheminé. Enerflex et Total Energy Services vendent cet équipement, et leurs prix augmentent plus vite que leurs propres coûts. Il en va de même pour la main-d’œuvre qualifiée.
Le gouvernement fédéral estime que le Canada aura besoin de plus de 1,4 million de nouveaux ouvriers qualifiés d'ici 2033, alors qu'une vague de départs à la retraite s'annonce. Cette pénurie pourrait ralentir le rythme des travaux au Canada, mais c'est aussi ce qui confère aux entrepreneurs leur pouvoir de fixation des prix.
L'objectif du gouvernement d'attirer un billion de dollars de nouveaux investissements représente un chiffre considérable, et de nombreuses entreprises verront leur activité augmenter grâce à cela. Celles qui en tireront le plus grand profit seront probablement celles qui fournissent ce qui est le plus difficile à trouver.
Certaines de ces conditions pourraient perdurer une décennie, voire plus, soit suffisamment longtemps pour transformer des entreprises qui semblaient autrefois de moindre qualité en entreprises bien plus performantes. Elles pourraient également s’estomper plus tôt que prévu, car les prix élevés ont tendance à attirer de nouvelles offres, comme l’ont appris les investisseurs des foreurs après 2014.
À mesure que de nouveaux grands projets sont annoncés, nous nous posons des questions telles que : quelle partie de la chaîne d’approvisionnement sera la plus difficile à sécuriser, et quelles entreprises sont bien placées pour y répondre ? Nous discutons également avec les équipes de direction afin de comprendre leurs stratégies de gestion des risques et leurs structures contractuelles pour répercuter la hausse des coûts, car cela représente à la fois un risque et une opportunité.
Tout cela ne rend pas pour autant ce développement moins important pour le Canada ; cela signifie simplement que les retombées ne seront pas réparties de manière uniforme. La difficulté pour les investisseurs réside dans le fait de distinguer les entreprises qui auront de l'activité de celles qui seront rentables, et l'opposition entre abondance et pénurie est l'un des moyens que nous utilisons pour y parvenir.