



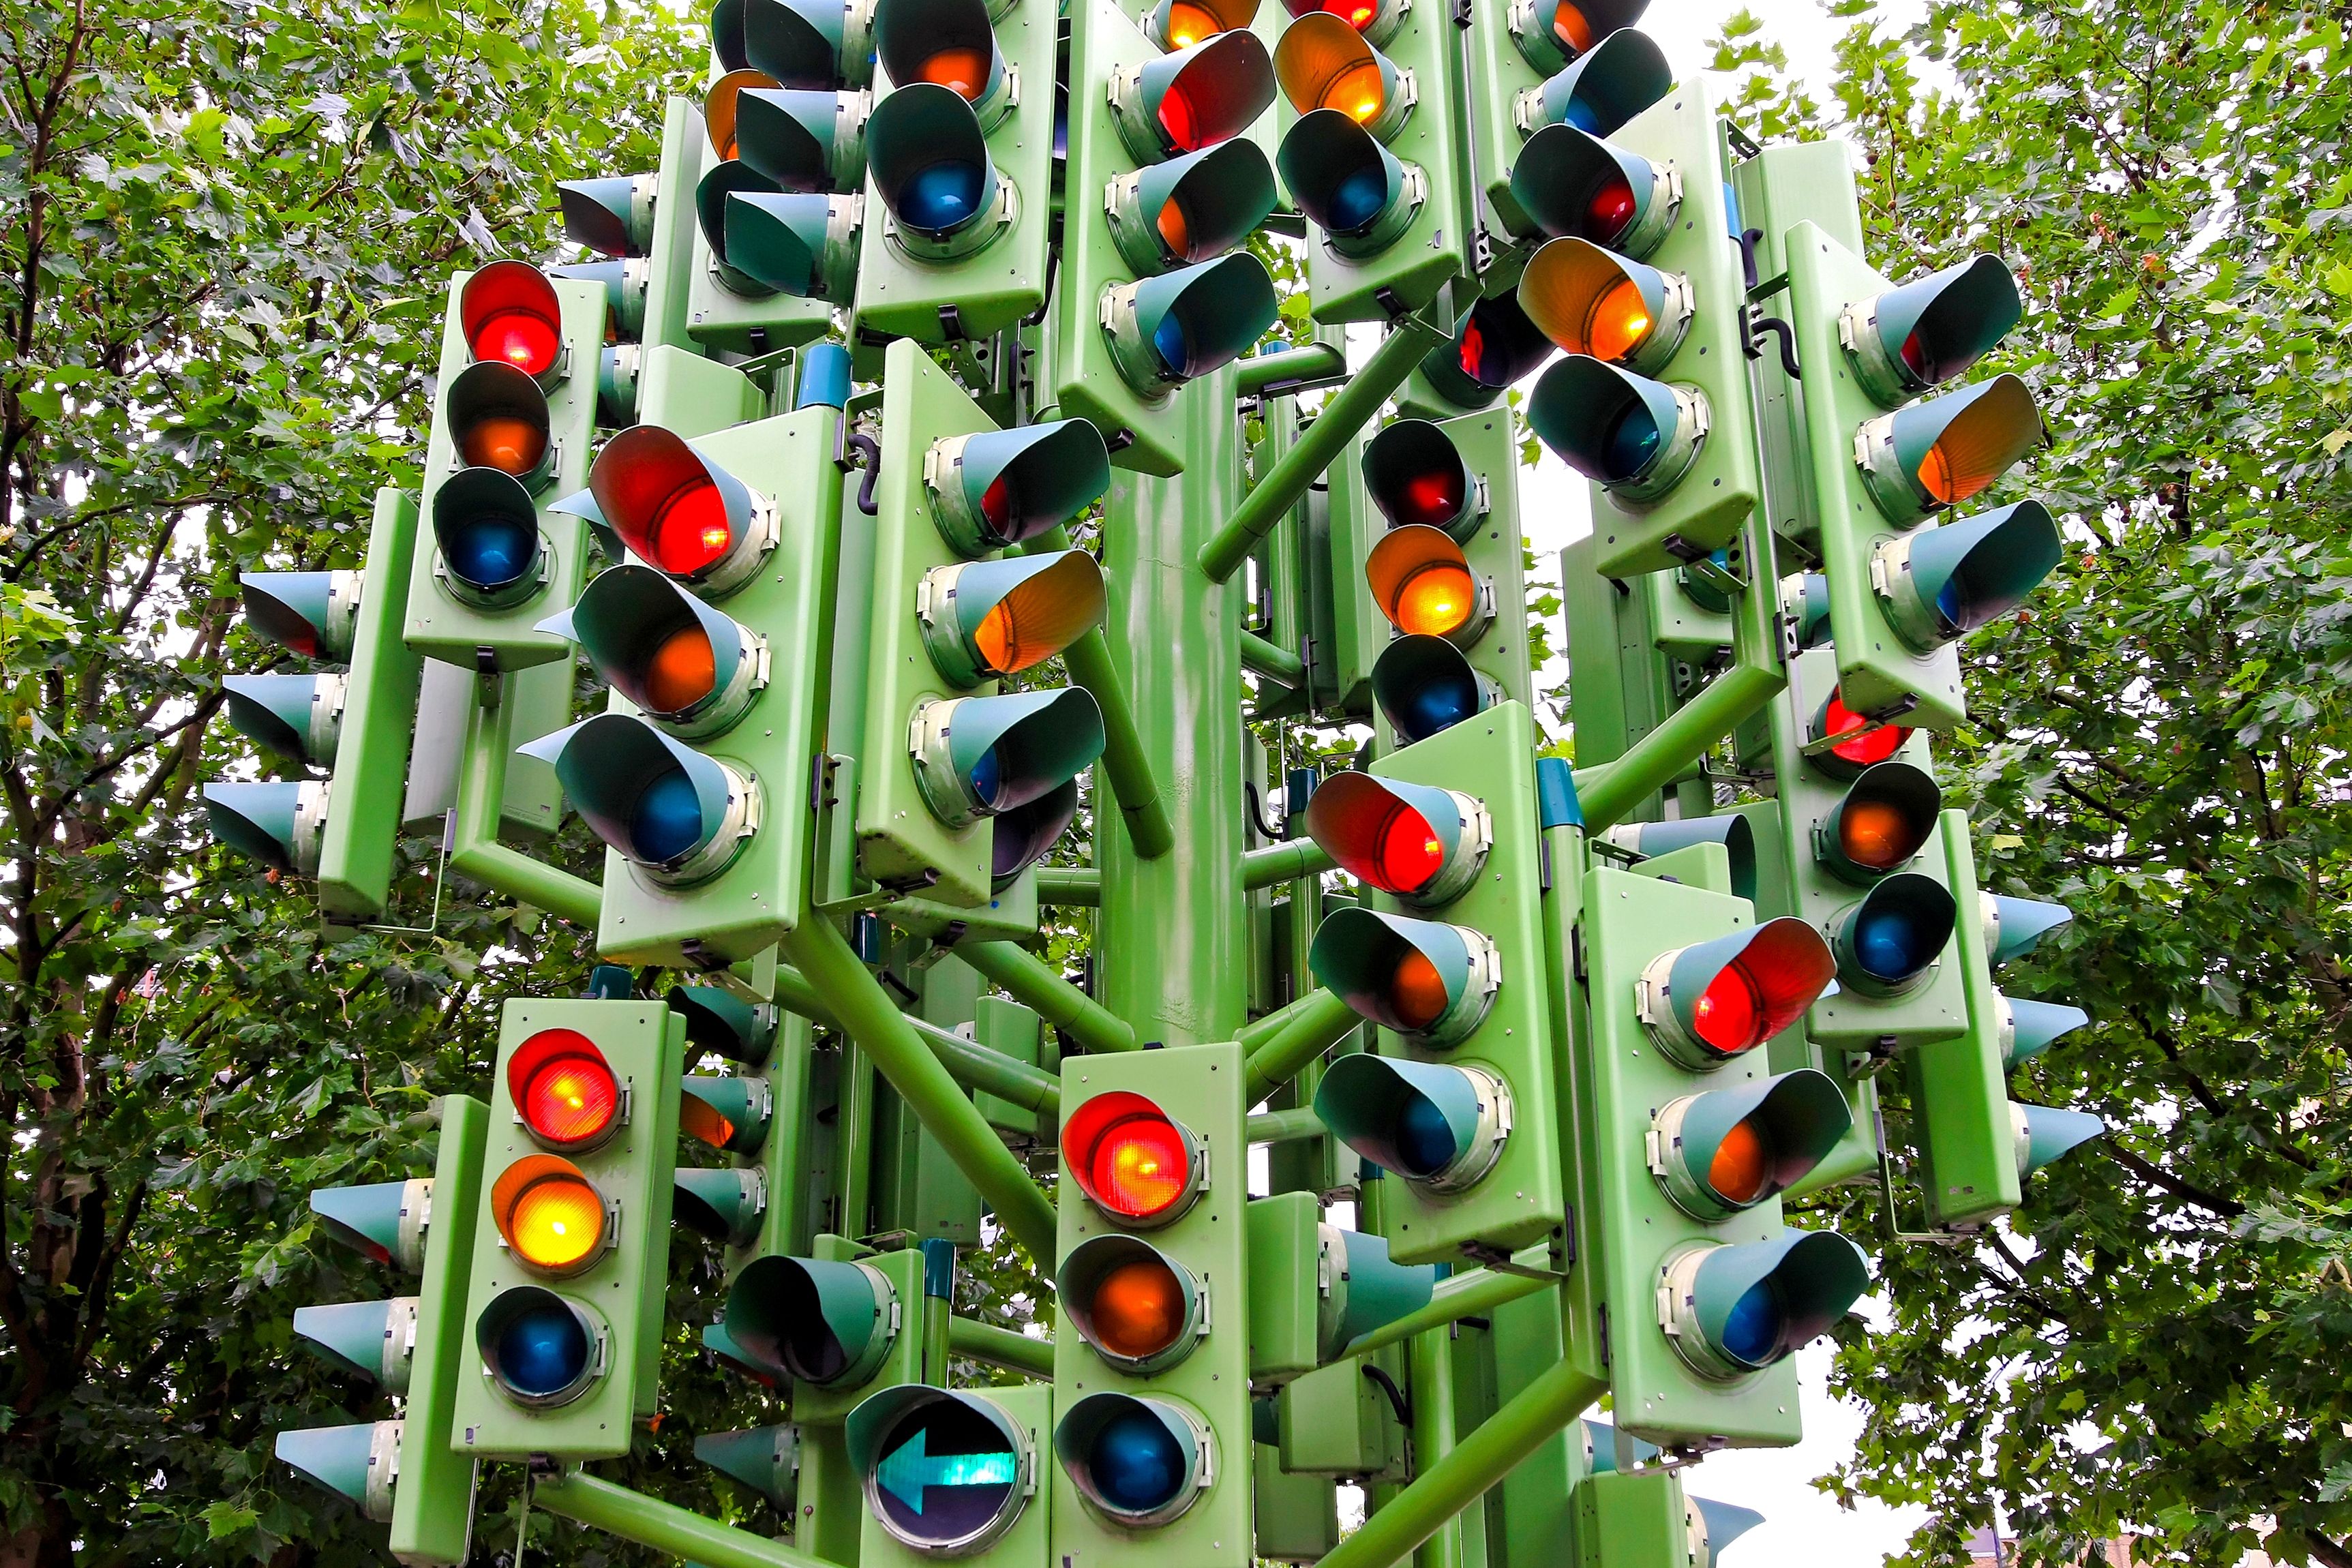
En 1962, deux concepts de commerce de détail presque identiques ouvrent leurs portes à quelques mois d'intervalle. Un magasin de variétés à prix réduits à Garden City, au Michigan, accueille ses clients sous l'enseigne Kmart. L'autre est le Wal-Mart Discount City de Rogers, en Arkansas, fruit de l'imagination de Sam Walton.
Pendant les vingt-cinq années suivantes, Kmart est le grand gagnant. En 1987, Kmart exploite environ deux fois plus de magasins que Walmart, dispose d'une présence nationale contre une implantation régionale pour Walmart, et génère des revenus nettement supérieurs. Diffusée à la télévision et immortalisée par ses promotions au gyrophare bleu, l'enseigne est une véritable machine commerciale.
Mais il se passait autre chose sous la surface. En 1966, Sam Walton assiste à un séminaire IBM sur la gestion informatisée des stocks et en repart convaincu que la logistique, et pas seulement le merchandising, sera déterminante pour l'avenir du commerce de détail à prix réduits. Walmart commence presque immédiatement à numériser sa chaîne d'approvisionnement, investissant finalement dans un réseau satellitaire propriétaire pour synchroniser les données de vente en temps réel dans chacun de ses magasins.
En 2002, Kmart dépose le bilan dans ce qui constitue alors la plus grande faillite de l'histoire du commerce de détail. Walmart, à ce stade, génère plus de cinq fois le chiffre d'affaires de Kmart.
Depuis trois décennies, dirigeants, consultants et études de cas des grandes écoles de commerce s'acharnent à éplucher les décombres, pointant tour à tour le leadership, la technologie, la culture d'entreprise, l'allocation du capital, la malchance et toute une série d'autres facteurs. Tout cela est juste. Mais derrière chacune de ces explications se cache quelque chose de plus fondamental : une étiquette.
L’identité bien définie de Kmart en tant que détaillant misant sur les prix et la gamme de produits a merveilleusement contribué à affiner son orientation, mais cette image a fini par se transformer en un fardeau lorsque le champ de bataille du commerce de détail s’est déplacé vers les aspects moins prestigieux de la distribution et des données. Les investissements massifs dans les technologies de l'information et la logistique n’étaient tout simplement pas ce que l’on attendait d’un magasin à rabais proposant une grande variété de produits.
Cet article explore l'origine de notre attachement aux étiquettes, la manière dont elles peuvent passer de l'utile au dangereux, introduit le concept de pensée intégrative, et examine d'un œil critique si la « qualité » - l'un des styles d'investissement les plus durables des dernières décennies - tient encore la route dans un monde résolument différent. Nous terminons par quelques suggestions sur ce qu’il faut, concrètement, pour tenir fermement une étiquette sans la serrer trop fort.
Pourquoi les étiquettes existent-elles?
Mais pourquoi utilisons-nous des étiquettes en premier lieu ?
La réponse est profondément ancrée dans notre patrimoine génétique. Au fil de centaines de millions d'années, l'évolution a optimisé la survie plutôt que la précision. Nos systèmes sensoriels captent de l'ordre d'un milliard de bits d'information par seconde, mais l'esprit ne peut en traiter consciemment qu'une infime partie à tout moment. Une équipe de chercheurs du Caltech a récemment estimé le rythme de la pensée consciente à environ 10 bits par seconde.
En d'autres termes, les parties les plus anciennes de notre cerveau ont été conçues pour la compression cognitive - pour filtrer la grande majorité des informations. Face à l'incertitude, nous recourons à des heuristiques, c'est-à-dire des raccourcis qui nous permettent de prendre une décision rapidement. C'est là qu'intervient l'étiquette.
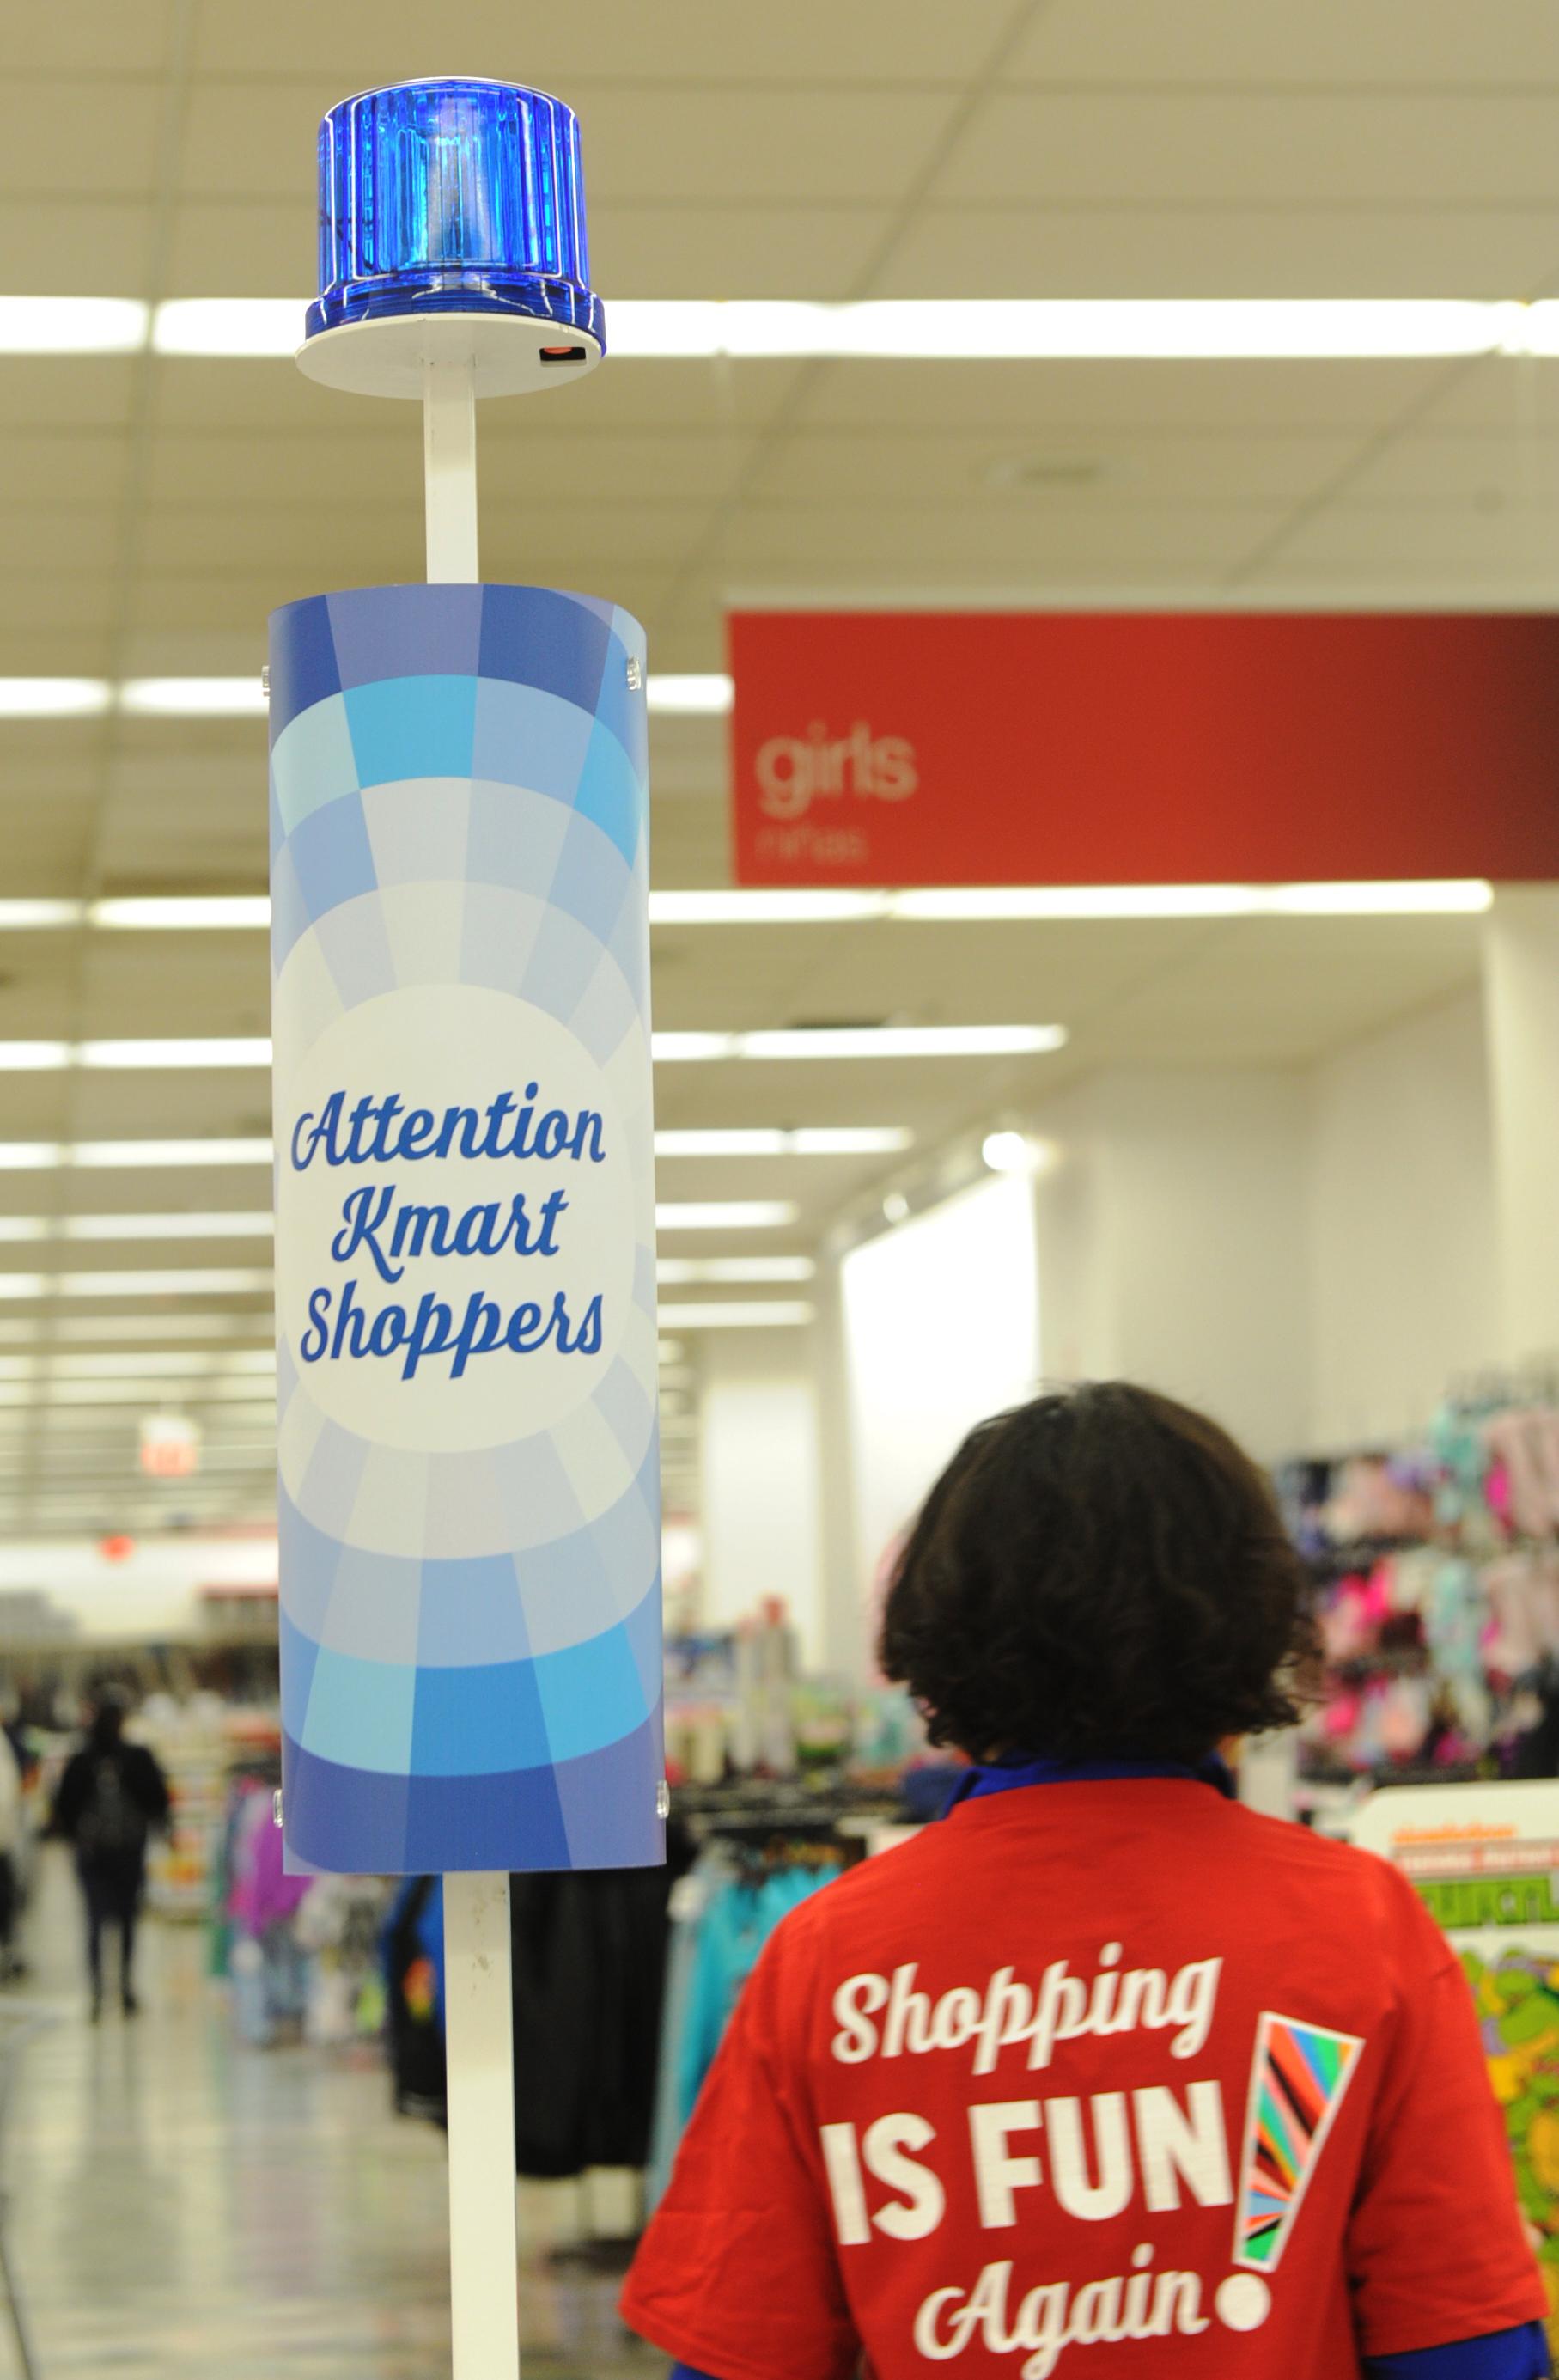
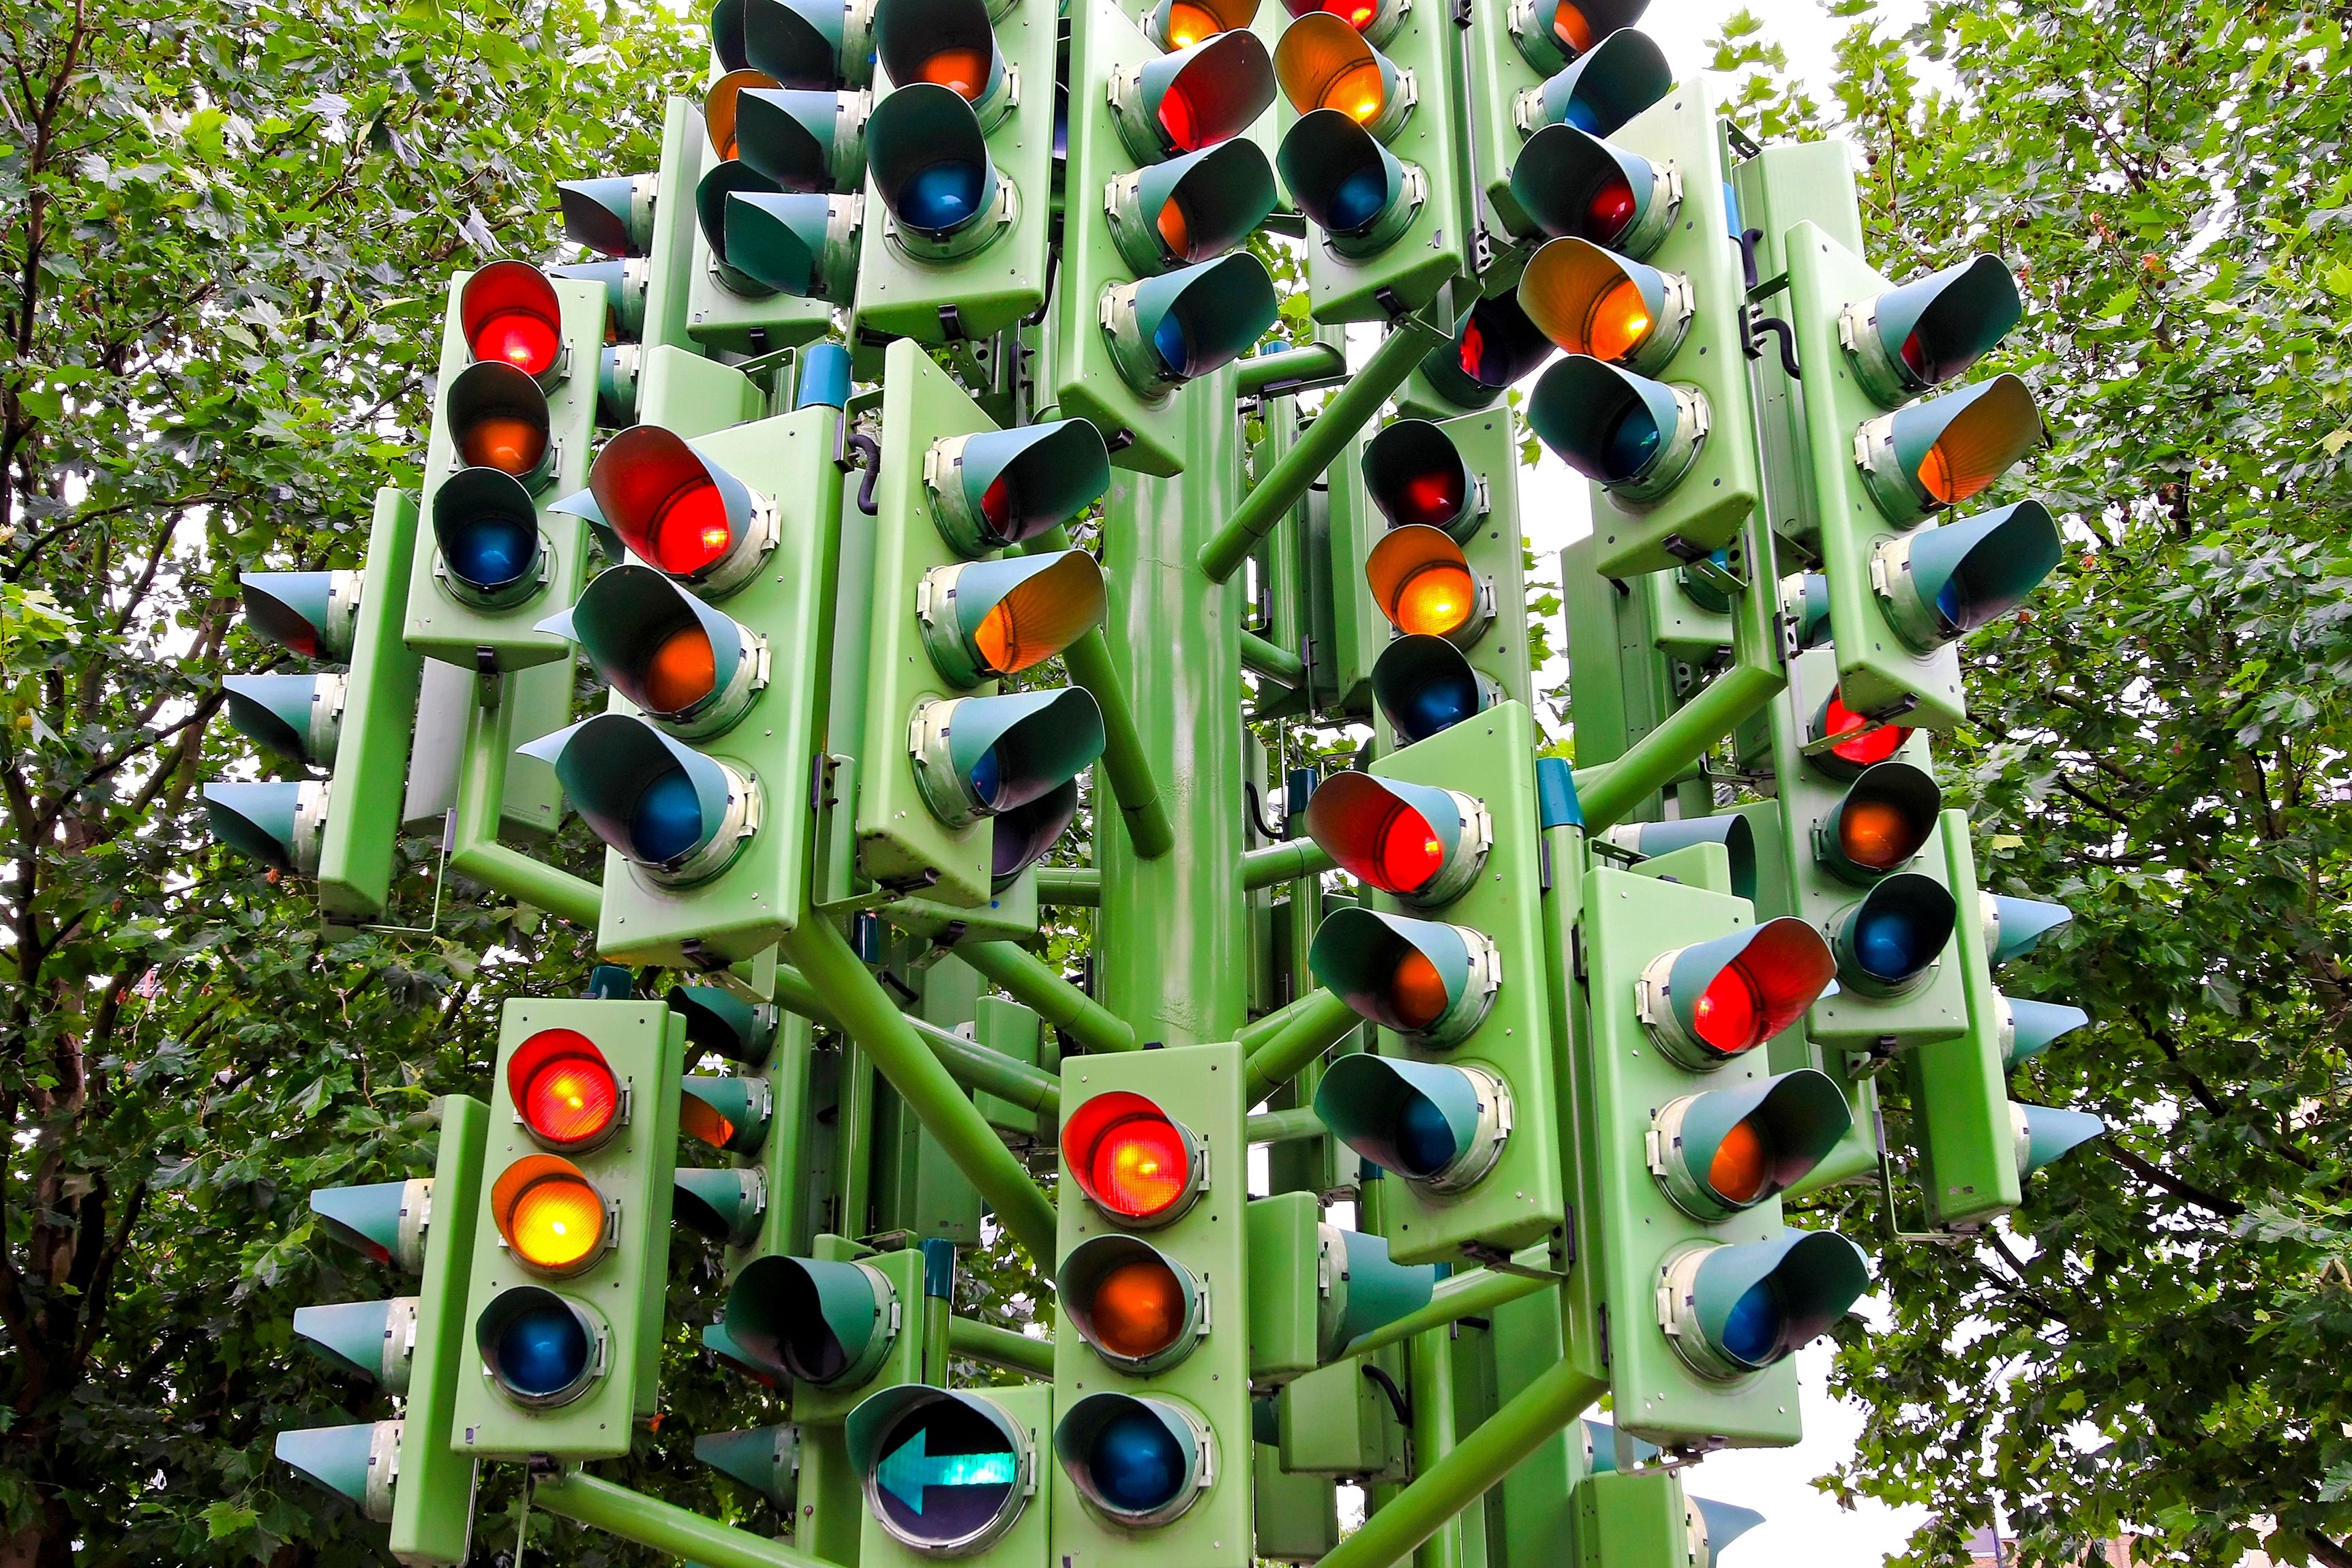
La valeur des étiquettes est également ancrée dans les systèmes modernes. Prenons une intersection animée : en théorie, une façon socialement optimale de gérer la circulation serait de déterminer quels conducteurs sont le plus pressés et de les laisser passer en premier. Mais ce serait le chaos. Le cadre rouge, orange, vert est bien plus simple.
Figure 1: Traffic Light Tree
(Heureusement, il s'agit d'une sculpture à Londres et non d'un ensemble de feux de circulation fonctionnels !)
Les étiquettes permettent de gagner du temps. Elles facilitent les échanges et favorisent la coordination. Et elles nous aident à nous y retrouver dans un monde submergé d'informations.
Quand les étiquettes posent problème
Sur le plan comportemental, les problèmes commencent lorsque les étiquettes cessent de fonctionner comme des outils et se mettent à fonctionner comme une identité.
Dans son ouvrage fort instructif Influence: The Psychology of Persuasion, le professeur Robert Cialdini démontre qu'une fois que vous avez pris publiquement position, vous êtes plus enclin à la défendre, même lorsque de nouveaux éléments devraient entamer votre confiance. La cohérence a une valeur sociale : elle signale le sérieux et évite l'embarras. Mais elle augmente aussi le coût du changement d'avis.
Les étiquettes peuvent également servir d'excuses toutes faites. Un exemple personnel : j'aime me considérer comme un golfeur offensif. Lorsque je me retrouve face à une approche intimidante vers un green qui nécessite un long carry au-dessus d'un obstacle d'eau, cette étiquette m'encourage à tenter le coup héroïque malgré une faible probabilité de succès (le plus souvent en citant Braveheart), alors que l'option statistiquement meilleure serait de jouer court. Et quand j'envoie inévitablement ma balle dans l'étang, tout va bien. J'étais fidèle à moi-même ; j'étais offensif.
Avec le temps, les étiquettes peuvent devenir des règles de décision. Et la séquence mérite réflexion : l'étiquette engendre le biais, qui précède à son tour le comportement.
En matière d'investissement, cette dynamique est facile à manquer parce que nos étiquettes sonnent souvent sophistiquées et adaptées à leur objet. Une équipe peut se définir comme axée sur la croissance ou la valeur, descendante ou ascendante, ou encore à long terme. Rien de tout cela n'est faux ni problématique. Nous croyons fermement en la valeur des étoiles polaires et des convictions clairement articulées - mais celles-ci peuvent devenir des obstacles si ces étiquettes se rigidifient en frontières inflexibles.
Un investisseur qui se définit comme un « investisseur axé sur la valeur » devrait-il ignorer toute occasion d’investissement dont le ratio cours/bénéfice dépasse un certain seuil fixe? Les investisseurs axés sur la qualité, qui ont peut-être boudé les entreprises du secteur des matières premières au cours des quinze dernières années, devraient-ils maintenir cette posture dogmatique et ignorer indéfiniment ce secteur, quelle que soit l’évolution du contexte? Un investisseur qui se définit comme « bottom-up » devrait-il ignorer complètement les grands événements macroéconomiques? Et un investisseur qui se présente comme ayant une vision « à long terme » devrait-il éviter de changer d’avis au sujet d’un investissement très récent, même lorsque les faits ont changé?
Dans la pratique, il s’agit souvent de choix artificiels.
Le pouvoir du « et »
Si les étiquettes créent de faux dilemmes, quelle est l'alternative ?
Un gestionnaire de portefeuille de Mawer, Peter Lampert, a récemment partagé une lecture instructive sur ce sujet: The Opposable Mind: How Successful Leaders Win Through Integrative Thinking du professeur Roger Martin. Martin montre comment les meilleurs penseurs résistent à l'impulsion de réduire trop rapidement les problèmes complexes à des choix binaires. Ils maintiennent plutôt des idées opposées en tension suffisamment longtemps pour parvenir à une meilleure réponse.
La pensée intégrative exige davantage de notre part. Martin décrit quatre grandes caractéristiques de la pensée intégrative : la saillance, la causalité, l’architecture et la résolution.
- La saillance est ce que nous choisissons de remarquer. Les étiquettes influencent la saillance en nous indiquant, souvent implicitement, quels faits méritent attention et lesquels n'en méritent pas. Les penseurs intégratifs ont tendance à élargir ce qui est saillant.
- La causalité est la façon dont nous pensons que les éléments pertinents s'articulent. Une fois qu'une étiquette est en place, elle apporte souvent avec elle un récit tout fait : des relations simples et unidirectionnelles. Les penseurs intégratifs tendent à remettre en question les heuristiques en embrassant des relations causales et plus complexes.
- L'architecture est la façon dont nous structurons le problème lui-même. Le décomposons-nous en éléments isolés, ou gardons-nous l'ensemble à l'esprit tout en examinant les parties ? Si la simplification et le recours à la spécialisation facilitent la compréhension et améliorent l'efficacité, les penseurs intégratifs refusent de perdre de vue la forêt même en taillant les arbres individuels.
- La résolution est la façon dont nous répondons finalement à la tension. Forçons-nous un compromis, ou cherchons-nous une synthèse meilleure, plus optimiste ou plus créative ?
Et très souvent, cette résolution finale aboutit à une voie à suivre qui résiste à ce qui était initialement présenté comme un compromis inévitable.
Prenons à nouveau l'exemple de Sam Walton, cette fois à travers le prisme du modèle de Martin. Les dirigeants de Kmart avaient implicitement accepté un compromis : un distributeur à bas prix ne pouvait pas investir de manière significative dans ses opérations ou dans la technologie. Walton a tout simplement refusé ce choix.
- Il a élargi ce qu'il considérait comme saillant pour le succès dans le commerce de détail afin d'y inclure quelque chose que la plupart de ses concurrents traitaient comme un bruit de fond : les données d'inventaire en temps réel.
- Il a rejeté le récit simpliste selon lequel de bons produits et de bons prix étaient des causes suffisantes du succès dans le commerce de détail, au profit d'un récit plus complexe, dans lequel l'efficacité opérationnelle déterminait silencieusement quels prix étaient seulement possibles.
- Surtout, il n'a jamais laissé les instincts de merchandising qui ont été à l'origine de la croissance initiale de Walmart se couper de ses investissements technologiques : l'ensemble de l'activité, tant en contact avec la clientèle qu'en coulisses, restait ainsi sous son regard d'un seul coup d'œil.
Étude de cas : l'investissement axé sur la qualité
Revenons à l’investissement.
La « qualité » est un concept en soi : un raccourci utile pour désigner des modèles économiques durables et dotés d’avantages concurrentiels, une économie résiliente, une allocation prudente des capitaux, ainsi que la capacité à générer de manière constante des rendements élevés sur le capital et à faire fructifier le patrimoine au fil du temps. Cette approche relève du bon sens, repose sur la logique et s’est avérée très fructueuse sur le long terme.
Figure 2 : La surperformance historique de la qualité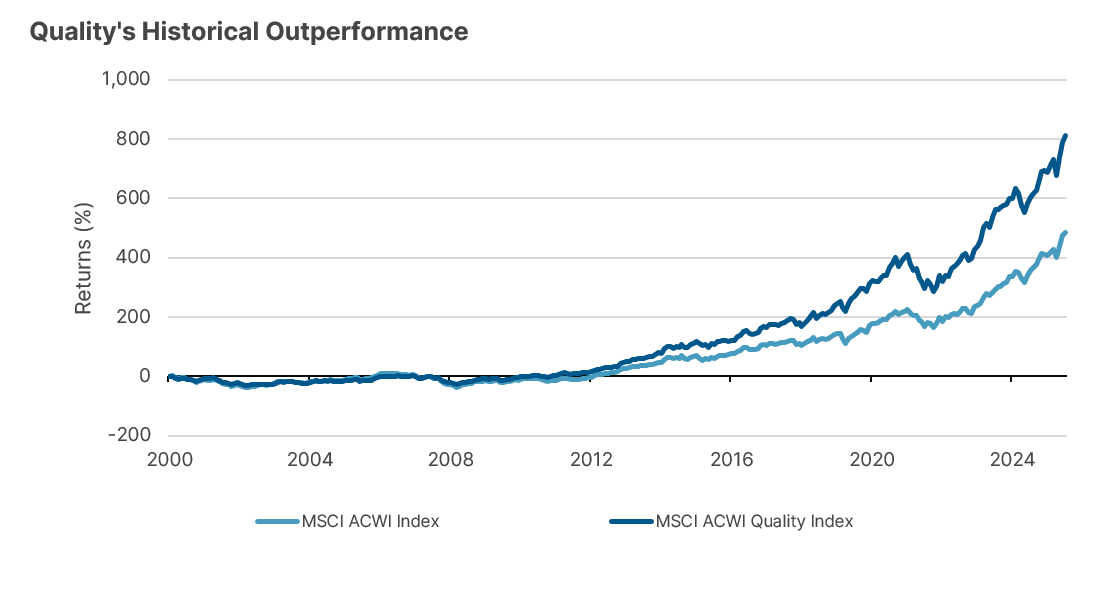
Source: Mawer Investment Management Ltd.
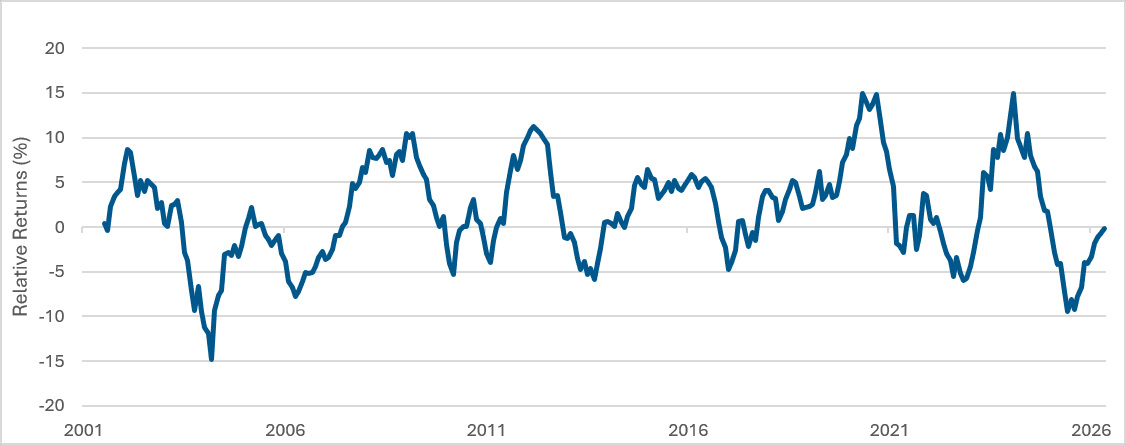
Méthodologie : Le graphique compare la croissance cumulée de l'indice MSCI ACWI (net) et de l'indice MSCI ACWI Quality (net) à partir des données de rendement total mensuel du 1er janvier 2001 au 30 juin 2026. Les deux séries ont été rebasées à un point de départ commun au début de la période, les rendements mensuels étant composés dans le temps pour illustrer la création de richesse relative. Cependant, malgré ce long historique de succès, les indices axés sur la qualité ont déçu par rapport à leurs homologues plus larges au cours des dernières années.
Figure 3 : La variance à court terme de la qualité
Source: Mawer Investment Management Ltd.
Méthodologie : Le graphique représente la différence entre les rendements glissants sur 1 an de l'indice MSCI ACWI Quality (net) et de l'indice MSCI ACWI (net), sur une base mensuelle. Les performances sont exprimées en dollars canadiens.
En approfondissant l'analyse, les actions de sociétés connaissant des inflexions bénéficiaires à court terme - comme les semi-conducteurs, les matières premières et les banques -, souvent sous-représentées dans les indices axés sur la qualité, surpassent celles affichant une stabilité historique - comme les logiciels - par une marge que nous n'avons jamais observée.
Figure 4 : Inflexions des bénéfices par rapport à la stabilité des bénéfices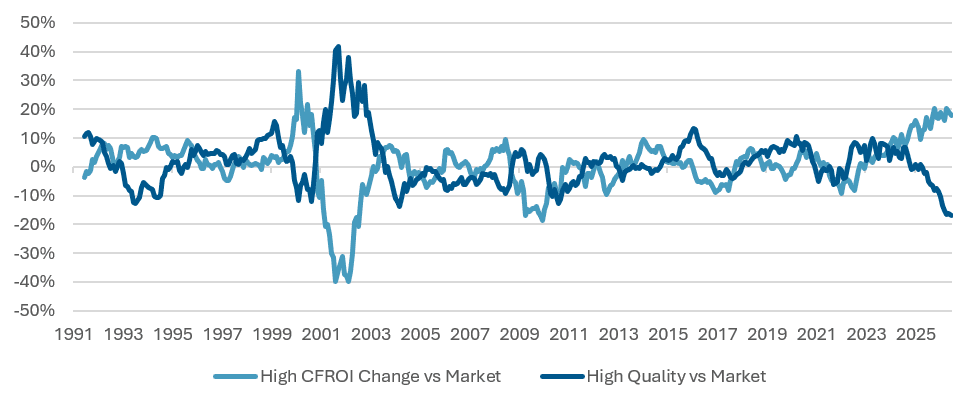
Source : UBS HOLT, services BLOOMBERG PROFESSIONAL. Données au 30 juin 2026. L'univers comprend les 1 000 premières sociétés américaines par capitalisation boursière, avec des percentiles de facteurs relatifs à la région utilisés pour former des quintiles à pondération égale, rééquilibrés mensuellement. Les rendements présentés sont des rendements de facteurs long/short glissants sur 18 mois, calculés comme le rendement du quintile le plus élevé moins le rendement du quintile le plus faible pour chaque facteur. Le facteur Variation élevée du CFROI représente les sociétés ayant connu les plus grandes variations du rendement des flux de trésorerie sur investissement (CFROI), et le facteur Qualité élevée représente les sociétés affichant un CFROI historiquement élevé et stable.
Les investisseurs axés sur la qualité devraient-ils rester ancrés dans l'approche qui a connu un tel succès pendant la majeure partie des 30 dernières années, confiants que les relations passées devraient se rétablir ? Sous cet angle, miser davantage sur les types de sociétés qui ont si bien performé par le passé et qui ont historiquement démontré des ROIC élevés pourrait être le bon choix - avec en prime la possibilité de les acquérir aujourd'hui à des valorisations relatives bien plus attrayantes.|
Ou bien les investisseurs axés sur la qualité devraient-ils plutôt changer de cap, en reconnaissant que la période post-COVID a marqué le début d’une nouvelle ère ? Après tout, les taux d’intérêt ont connu une forte hausse. L’intelligence artificielle accélère les mutations concurrentielles dans tous les secteurs, et l’ordre mondial fondé sur des règles ainsi que la période de paix relative qui ont suivi la Seconde Guerre mondiale ont pris fin, tout comme les hypothèses autrefois considérées comme fiables concernant une mondialisation stable, une faible inflation et une faible intensité capitalistique.
Mais… ne pourrait-il pas s'agir des deux à la fois ?
Nous soutenons que, dans l'analyse des entreprises individuelles, les questions familières restent entièrement pertinentes : où se trouvent les véritables avantages concurrentiels, quelle est leur durabilité, quels rendements peut-on espérer sur le capital incrémental, et les équipes de direction allouent-elles ce capital avec discipline ? Ces questions continuent de constituer le fondement de notre approche « bottom-up », même si le monde est devenu plus bruyant et plus complexe.
Mais cela signifie aussi s'adapter — pour emprunter l'expression du Premier ministre canadien Mark Carney — « la nostalgie n'est pas une stratégie ». Il est impératif d'adopter une vision prospective dans l'évaluation de la qualité des entreprises. S'ancrer sur les ROE ou ROIC historiques d'une société pour définir ce qui constitue une entreprise de « qualité » risque de calcifier l'étiquette, ouvrant la voie à des faux positifs comme à des faux négatifs. Certaines sociétés de logiciels peineront à reproduire le même niveau de performance fondamentale à l'avenir. Les banques sont bien plus rentables dans un environnement de taux élevés. Et au-delà de Kmart, des exemples bien plus récents illustrent à quel point une lecture de la qualité dans le rétroviseur peut différer radicalement d'une vision prospective.
Prenons le cas des sous-traitants européens de la défense. Avant 2022, les dépenses de défense en pourcentage du PIB étaient historiquement basses dans le contexte des derniers siècles. Depuis la Guerre froide, les gouvernements et les concurrents avaient sous-investi dans les systèmes de défense terrestre - l'épine dorsale blindée de l'OTAN repose encore sur des conceptions de chars datant des années 1970 -, se concentrant à la place sur des capacités plus douces comme la cyberdéfense. Les rendements sur investissement n'avaient pas créé de richesse depuis des décennies. Des sociétés comme l'allemand Rheinmetall ou l'italien Leonardo n'évoquaient guère la « qualité ».
Mais l'invasion russe de l'Ukraine a constitué un point d'inflexion majeur, modifiant fondamentalement les perspectives des dépenses de défense, des taux d'actualisation, de l'environnement de prix et de l'impact de la dynamique offre/demande sur les conditions commerciales, l'intensité du besoin en fonds de roulement et le ROIC. Les investisseurs qui se sont accrochés à leur heuristique « défense = faible qualité » ou qui ont cherché des preuves de création de richesse dans le rétroviseur ont raté ce bouleversement sismique.
Un régime différent appelle à des ajustements du mode opératoire de la qualité : une diversification plus large, une curiosité sans relâche et une volonté de réagir à mesure que les probabilités évoluent, plutôt que de s'ancrer sur les conditions d'hier. La patience reste essentielle, mais l'agilité l'est tout autant lorsque les faits changent.
Comment cultiver la pensée intégrative
Un exemple très différent illustre le même point. Lorsque Steven Spielberg préparait Jurassic Park, les dinosaures devaient être animés en stop-motion, la technique dans laquelle Phil Tippett avait bâti toute sa carrière. Puis Spielberg visionna un test préliminaire en images de synthèse et décida de passer au numérique. Regardant l'ensemble de sa discipline sembler disparaître du jour au lendemain, Tippett lança: « Je crois que je suis en voie d'extinction », une réplique si bonne que Spielberg trouva le moyen de l'insérer dans le film.
Sauf que… Tippett ne s'est pas éteint. Son équipe a conçu ce qui est devenu le Dinosaur Input Device : une armature physique dotée de capteurs permettant aux animateurs traditionnels de piloter les dinosaures numériques à la main. La connaissance tactile du mouvement qui rendait leur travail distinctif fut intégrée dans le nouveau medium. Le résultat remporta un Oscar, et Tippett était tout sauf en voie d'extinction. Il avait trouvé le « et ».
Si les étiquettes peuvent restreindre le jugement, la question pratique est de savoir comment y remédier. Aucun investisseur ne fonctionnera jamais sans catégories ni étiquettes, mais pour réduire le risque que la simplification devienne captivité, il faut des habitudes, des structures et une culture qui facilitent la détection du moment où une étiquette a fait son temps.
Élargir le cadre
Un point de départ utile consiste à élargir la saillance : à titre individuel et structurel. Les penseurs intégratifs adoptent une vision plus large de ce qui pourrait être important, résistant à la tentation de laisser le cadre initial déterminer l'ensemble des preuves. Cela semble évident, mais c'est étonnamment difficile en pratique.
L'un des outils que nous utilisons à cet égard est notre modèle d'actualisation des flux de trésorerie, qui est stochastique par nature grâce à la simulation de Monte Carlo. Non seulement le résultat d'une telle approche nous oblige à raisonner en termes de distributions de probabilités plutôt qu'en résultats ponctuels, mais le processus de construction du modèle - l'exposition constante à l'impact que les paramètres individuels exercent sur la forme des distributions - inscrit une discipline d'élargissement de la saillance qui imprègne tout ce que nous faisons, y compris les évaluations plus qualitatives des avantages concurrentiels ou des équipes de direction. Pour emprunter l'expression de Roger Martin, nous embrassons le désordre.
Figure 5: Monte Carlo Méthode de flux de trésorerie actualisés (Discounted Cash Flow)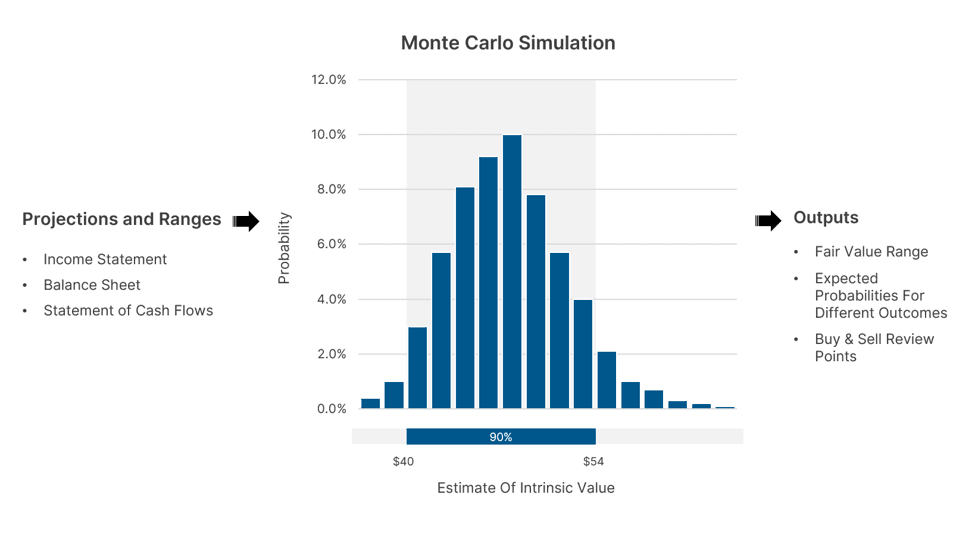
Source: Mawer Investment Management
Mais aucun esprit, aussi discipliné soit-il, ne peut à lui seul embrasser une vision véritablement large. Martin cite le designer Bruce Mau à ce sujet : « On ne peut plus former d’hommes de la Renaissance, car l’étendue des compétences requises est tout simplement impossible à maîtriser.
Mais on peut tout à fait constituer une équipe de type « homme de la Renaissance ». Une équipe composée de personnes aux parcours et aux expériences de vie variés est tout simplement plus à même de repérer ce qu’un esprit isolé aurait tendance, par habitude, à ignorer.
Les meilleures équipes élargissent le champ de ce qui est pertinent, remettent en question les causalités simplistes et améliorent la structure des décisions.
Permettre des erreurs sans risque
L’humilité a également son importance.
Il est difficile d’apprendre lorsque l’on part du principe que l’on comprend déjà le problème. La curiosité est une vertu essentielle en matière d’investissement, en particulier lors des points d’inflexion. Selon Martin, cette « recherche affirmée » exige également des choix linguistiques prudents. Les questions suggestives (« Ne seriez-vous pas d’accord pour dire que… ») ont moins de chances de faire émerger d’autres points de vue.
Qualifier une action que vous suivez de « mon titre » a pour effet de vous lier à cette idée. Comme aime à le dire Paul Moroz, gestionnaire de portefeuille chez Mawer, l’action ne sait pas que vous la détenez.
La culture joue ici aussi un rôle essentiel. Les équipes ont besoin d’espace pour remettre en question des idées reçues sans que cela soit perçu comme un manque de loyauté envers le processus, la philosophie ou leurs collègues. Pixar a bâti toute une institution autour de ce même instinct. Chaque film en cours de production est régulièrement soumis au « Braintrust », un petit groupe de réalisateurs chevronnés qui donnent un avis sans fard, parfois brutal, sur le travail inachevé, selon des règles claires : la critique porte sur le film, jamais sur le cinéaste, et c’est le réalisateur qui a le dernier mot sur la suite à donner. Le Braintrust fonctionne précisément parce que la franchise a été dissociée de la hiérarchie et du blâme. Se fier aux faits, pas seulement aux souvenirs
Suivez l'historique, pas seulement vos souvenirs
Enfin, les erreurs peuvent être des enseignements utiles, mais seulement si on les analyse en toute honnêteté. Dans n’importe quel domaine, on est naturellement tenté de rester dans la zone où nos étiquettes existantes nous permettent de nous sentir compétents — de se constituer un bagage d’expériences qui renforce discrètement notre position initiale plutôt que de la remettre en question. La meilleure voie est généralement la moins confortable. Pour reprendre une expression moins élégante, que Martin lui-même a utilisée : parfois, la bonne réponse, c’est d’accepter d’être nul.
Cela aussi peut être abordé de manière concrète et objective. Les travaux de Philip Tetlock sur la « superprévision » suggèrent que le jugement peut s’améliorer lorsqu’il est mesuré, comparé et réexaminé. Les prévisions peuvent faire l’objet d’un suivi. Les hypothèses peuvent être explicitées. Les changements d’avis peuvent être analysés plutôt que dissimulés. Si les étiquettes engendrent un excès de confiance en donnant l’impression que nos catégories sont naturelles et immuables, alors la mesure peut contribuer à rétablir une certaine humilité : de meilleures résolutions, et pas seulement de meilleures suppositions.
Conclusion
Les étiquettes continueront à remplir leur rôle, et ce n’est pas là un défaut qu’il faille chercher à éliminer. Elles permettent de s’y retrouver dans un monde où l’information abonde mais où les certitudes font défaut, et elles orientent l’attention vers ce qui compte vraiment. Un feu tricolore fonctionne précisément parce que personne ne réfléchit à deux fois à un carrefour : la règle décide, et tout le monde s’y conforme.
Le problème survient lorsque la règle ne correspond plus à la réalité. Ce même raccourci qui nous permet d’agir sans réfléchir peut, s’il est utilisé au-delà de son utilité, se figer en un ensemble de règles rigides suivies par habitude, jusqu’à ce que cette étiquette se retrouve à répondre à des questions qu’elle n’a jamais été conçue pour trancher.
Dans ce cas, la solution la plus simple consiste à adopter une approche binaire : soit s'en tenir rigoureusement à cette étiquette et ignorer tout ce qui ne correspond pas, soit l'abandonner et repartir de zéro.
La pensée intégrative refuse ce choix. Elle prend en compte à la fois l'étiquette et tout ce que celle-ci occulte, garde ces deux aspects à l'esprit et accepte ce malaise et cette tension suffisamment longtemps pour trouver une réponse qui convienne aux deux parties. Le résultat n'est généralement pas un compromis, mais une troisième option à laquelle aucune des deux parties n'aurait pu parvenir seule.
Sam Walton n'a jamais cessé d'être un merchandiser ; il a simplement refusé d'admettre qu'un merchandiser ne pouvait pas également créer une entreprise de logistique, et il a fait les deux en même temps. Il n'a pas laissé cette étiquette décider à sa place. Il a embrassé le « et ».
Avertissements
La présente publication est fournie à titre purement informatif et ne doit en aucun cas être interprétée comme un conseil d’investissement personnalisé, une analyse financière ou une recommandation d’achat, de vente ou de conservation de titres spécifiques. Les informations fournies reflètent des opinions actuelles fondées sur les données disponibles au moment de la rédaction et sont susceptibles d’être modifiées sans préavis. Mawer Investment Management Ltd. et/ou ses clients peuvent détenir des positions sur les titres mentionnés, ce qui peut créer un conflit d’intérêts potentiel. Bien que tout soit mis en œuvre pour garantir l’exactitude de ces informations, Mawer Investment Management Ltd. ne garantit ni l’exhaustivité ni l’exactitude de celles-ci et décline toute responsabilité quant à l’utilisation qui pourrait être faite de cette publication. Mawer Investment Management Ltd. ne saurait être tenue responsable des dommages résultant de, ou liés de quelque manière que ce soit à, l’utilisation ou la mauvaise utilisation de cette publication.
Les informations MSCI sont réservées à votre usage interne ; elles ne peuvent être reproduites ou diffusées sous quelque forme que ce soit, ni servir de base ou de composante à des instruments financiers, des produits ou des indices. Aucune des informations MSCI n’est destinée à constituer un conseil en investissement ou une recommandation visant à prendre (ou à s’abstenir de prendre) une décision d’investissement quelconque, et ne peut être invoquée à cette fin. Les données historiques et les analyses ne doivent pas être considérées comme une indication ou une garantie quant à toute analyse, prévision ou estimation de performance future. Les informations MSCI sont fournies « en l’état » et l’utilisateur de ces informations assume l’intégralité du risque lié à toute utilisation qui en est faite. MSCI, chacune de ses filiales et toute autre personne impliquée dans ou liée à la compilation, au calcul ou à la création de toute information MSCI (collectivement, les « Parties MSCI ») déclinent expressément toute garantie (y compris, sans limitation, toute garantie d’originalité, d’exactitude, d’exhaustivité, d’actualité, de non-contrefaçon, de qualité marchande et d’adéquation à un usage particulier) concernant ces informations. Sans limiter la portée de ce qui précède, aucune Partie MSCI ne saurait en aucun cas être tenue responsable de tout dommage direct, indirect, spécial, accessoire, punitif, consécutif (y compris, sans limitation, le manque à gagner) ou de tout autre dommage. (www.msci.com)